Visar inlägg med etikett Marknaden. Visa alla inlägg

torsdag 22 maj 2014

Inga korrektioner i år, precis som 1988 och 2005...

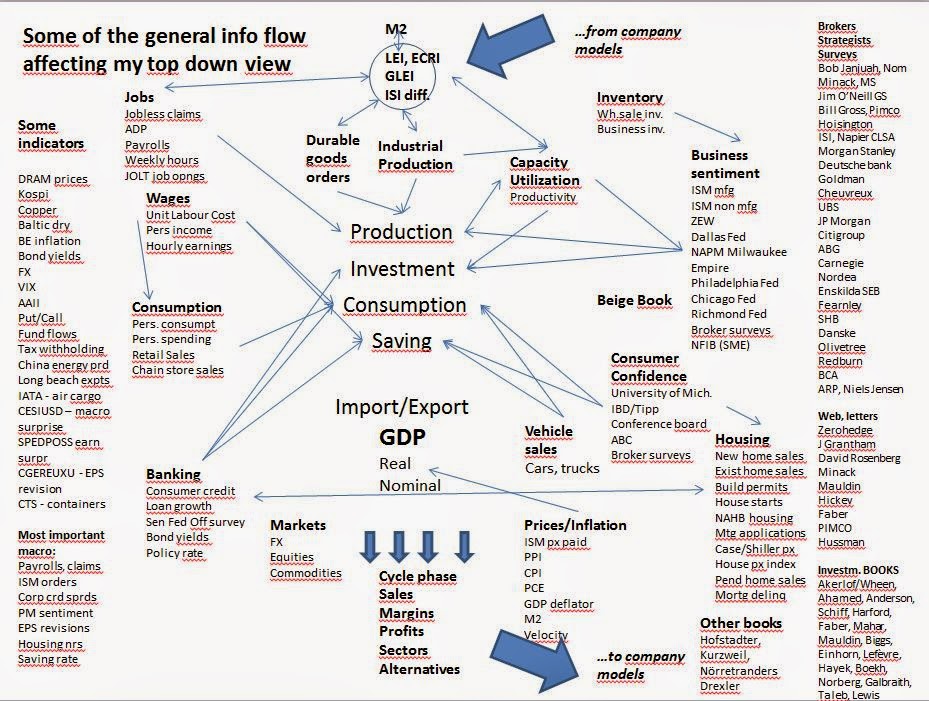
Jag fick ofta frågan vad jag använde för input när jag funderade på dels ekonomin och den generella marknaden, dels enstaka aktier. Till slut kladdade jag ganska snabbt ned "några av de saker jag tittade på"; de faktorer som låg närmast till hands och som jag tidigare bara refererat till som "de vanliga" faktorerna som jag antar att alla tittar på.

I grund och botten är nedan bara enkla sammanställningar över resultat- och balansräkningar för hela ekonomin och enstaka företag och strukturerat efter de dataserier och andra informationskällor som finns lätt tillgängliga.

I korthet är det alltså minimal info över försäljning, kostnader och resultat för länder och för företag samt mått på hur mycket pengar och kapital som finns i rörelse. En del av serierna är faktiskt uppmätta data och en del är s.k. sentimentsundersökningar, dvs index över hur positiva eller negativa olika beslutsfattare är.

Under några år trodde jag faktiskt att sammanställningarna betydde något, men de senaste fem-sex åren kan de bytas ut mot två bokstäver: QE

Fundamenta har inte betytt någonting de senaste fem åren, värderingarna på börsen har dubblats och triplats, trots sämre vinstförutsättningar. Hittills är 2014 särskilt extremt; vinstprognoserna faller (vilket de i o f s gjort de senaste fem åren) samtidigt som kurserna stiger (inget nytt där heller) och börsen har inte ens haft en enda korrigering på -10% (vilket den haft minst en gång om året de senaste 15 åren, utom 2005, ofta flera och ofta större. Innan 2005 var senaste året utan korrektioner 1988!).

Samtidigt som nedan uppställda fundamenta tappat betydelse och investerarna som kollektiv räknat placerat allt sitt förtroende hos centralbankerna har förvaltarna fortsatt att diskutera varenda liten makroindikator som om den var viktig. Att varje dag kommentera olika börsrörelser och relatera dessa till dagens skörd av 5-10 makroindikatorer trots att jag visste att de inte betydde något blev till slut för mycket för mig. Inte nog med att det inte finns någon koppling melklan indikatorerna och börsen, dessutom betyder de första 1-2 rapporterna av respektive siffra nästan ingenting eftersom det kommer en justering någon månad (och ibland upp till två år) senare.

Till råga på allt behandlas alla siffror som lika mycket värda trots att de statistiskt skiljer sig åt i form av lead, lag, samtidighet med underliggande ekonomi och grad av korrelation på kort och lång sikt. Marknaden struntade glatt i detta och betedde sig som om siffran var viktig i upp till en halv handelsdag och sedan var den glömd nästa dag och fokus lades på nästa siffra.
 
 
Men till något helt annat: Jag lägger ner Fria Nyheter på allvar nu och flyttar över till min allmänna personliga blogg (SOG). Den är centrerad kring träning, näring och träningstips, men när jag känner för det skriver jag om finans och marknad också. Det är där det förr eller senare kommer konkreta aktienamn som jag personligen kommer köpa eller sälja (inte rekommendationer alltså, utan bara information om vad jag själv gör). Se dock upp för halvnakna spännbilder på mig :).
 
Jag har slutat som förvaltare i vår och har därmed större frihetsgrader att skriva vad jag vill samt prata om aktier eftersom jag inte längre är jävig på något sätt.

Ni hittar min personliga blogg här.

torsdag 12 september 2013

Det enda du behöver läsa idag

Stanley Druckenmiller:

Baissad och legendarisk hedgefondmiljardär som slutade för några år sedan pga att marknaden blivit konstig av QE. Några utdrag från intervjun:

I was good at looking around corners and protecting them. And this is much longer a timeframe, but it is the easiest lay-up I have ever seen of something we have got to address and a problem we have got to deal with

It is my belief that QE has subsidized all asset prices and when you remove that, the market will go down.


If you did not believe before the exit was going to be tough, the mere hint that maybe in three months, if the economy is good, we might go from $85 billion a month to buying $65 Billion a month, cause that kind of havoc and risk around the world./ How in the world does anyone think when the actual exit happens that prices are not going to respond? It is silly.

fredag 2 augusti 2013

Sommarstiltje... och melt-up

För mig är det dock melt-down. Min ekonomi smälter ihop som en glass på stranden. Livet som kort är nasty, brutish and...short.

Jag kan se uppsidan. Jag kan se att det finns en massa outnyttjad arbetskraft och stor uppsida till gamla highs (som uppenbarligen gick att nå för flera år sedan trots färre människor och mindre centralbalansräkningar och mindre lån och pengar generellt). Världen växer alltid och teknologin/produktivitetsförutsättningarna ackumuleras hela tiden. Det blir mer folk, mer (industri)kapital och mer pengar i omlopp för varje år.

Det ska leda till högre börstoppar också.

Även om USA har rekordmarginaler i sin företagssektor, vilket antagligen inte är uthålligt, så ser det helt annorlunda ut i Europa och Sverige för den delen. Här kan det finnas 20% uppsida på marginalerna utan att se direkt konstigt ut. Arbetslösheten är också mycket högre här och t.ex. bilförsäljningen (som ser ut att ha gjort en liten krok uppåt på sistone) har mycket långt kvar till gamla toppar.

Kort sagt så ser jag argumenten för 30% uppsida på börsen.

Å andra sidan har vi fem års börshausse bakom oss, OMX-index står 125% högre än botten 2008 och sen tillkommer utdelningar, OMX är upp 50% bara sedan botten 2011 och har dessutom i den senaste skjutsen uppåt rusat 13% på bara drygt en månad. Bortglömd är redan junikorrektionen på -12%, aprilkorrektionen på -6%, för att inte tala om vårkorrektionen 2012 på -16,5% innan Draghi räddade Europa och världen.

Även om haussen fortsätter så kommer det komma en liten korrektion på 5-15% igen och det är mer sannolikt att den kommer snarare än senare. De kommer helt enkelt lite då och då.

Frågan är om jag ska täcka mig då... men känner jag mig själv så gör jag inte det för jag är fortfarande rädd att missa den riktiga nedgången - den som överraskar alla, den som drivs av deleveraging, kanske av högre marknadsräntor som gör att husmarknaden slukar all tillgänglig konsumtionskraft, den som börjar försiktigt men knuffar dominobricka efter dominobricka i en fallande spiral av minskande konsumtion, fallande försäljning och marginaler, ökande arbetslöshet, ökat sparbehov och runt igen varv efter varv, boostat av tvångsförsäljningar på de finansiella marknaderna och negativ förmögenhetseffekt.

Jodå, jag är lika baissig fortfarande, precis i linje med Hussman:

We don't alter our discipline and strategy just because it's frustrating to follow at the moment


The euphoric and overextended advance… simply increases the depth of the likely losses (ahead)

Remember euphoria and "resilience to corrections" are part of the (topping out) process

fredag 7 juni 2013

Bull eller bear?

På bear-sidan finns bland annat:

Shiller-P/E är mycket högt, dvs värderingen av de senaste tio årens vinster är ovanligt hög

Vinstmarginalerna är rekordhöga i USA, vilket innebär att risken är hög att de kommer falla framöver. Vinstmarginalerna har dessutom vart ovanligt höga ganska länge så Shiller-P/E hade varit ännu högre annars, vilket således ger ännu större nedsida framöver

Marknaden uppvisar konstiga rörelser och gamla korrelationer har brutits. Det kan förebåda en krasch, men kan också vara en del i en naturlig paus eller platå efter en snabb kursuppgång.

Det finns gott om tecken på att recessionen är nära i USA (inte minst olika PMI och ISM surveys). Vinsterna har ju faktiskt inte fallit i USA (ännu) så hoppet finns kvar, men om de viker ned nu så ser det snabbt illa ut. Samtidigt verkar man inte komma någon vart alls i Europa utan vacklar mellan gaspådrag och ökade underskott och skulder å ena sidan och (smart, growth oriented) austerity å andra sidan. I Asien fortsätter bråket mellan Kina och Japan och i Kina verkar tillväxtmålen successivt nedgraderas.


På bull-sidan finns t.ex:

Europa kan faktiskt förbättras. Med så många arbetslösa så måste det nästan bli bättre snart när folk tar ansvar för sig själva och sina liv.

Vinstmarginalerna ÄR höga och vinsterna är där de är. Man kan inte säkert veta att de måste reversera till tidigare lägre nivåer, lika lite som man inte kan utgå från att budgetunderskotten måste falla, privatpersoner spara och centralbanker sluta med QE förr eller senare.
Det kan ske en rotation in i aktier, inte minst cykliska aktier. OM man ser en viss stabilisering i ekonomin så kanske de enorma belopp som ligger placerade i ränteinstrument delvis placeras om till aktier även om man då slåss mot minskad QE. Sånt kan ligga bakom sista-idioten-rörelser uppåt oavsett om aktier redan är dyra.


Jag tror att om 5 år kommer man ångra om man köpte 100% aktier nu och bara höll i, men det säger förstås ingenting om vad som händer det kommande året.

Man kan jämföra med utvecklingen t.ex. 1998-1999 eller 2006-2007. Vem hade velat missa det sista kraftiga uppstället öven om det redan var uppenbart att marknaden var dyr och obefogat euforisk? Man kan hävda att jag är en trött permabear som bara råkade få rätt 2001-2002 samt 2008, men jag tjänade faktiskt bra med pengar alla åren 1990-2011 även om jag gnisslade tänder över styrkan i marknaden inte minst 2003-2006 samt 2010. Det stora misstaget under 2011 var faktiskt inte på bearsidan utan att jag chansade på att vara bull och bara nätt och jämnt undvek att krossas i augustiraset.

Privat har jag inte möjlighet att handla så stort eller snabbt så där ligger jag bara kvar med XACT BEAR samt lång GBPx3. Jag räknar med att ha kvar mina björnar resten av året och kanske en bra bit in i 2014 också. Undrar hur många andra björnägare som ligger stilla med sitt innehav i över 2 år i sträck.

onsdag 5 juni 2013

Mindre lysande placeringar

Pga svag förvaltning i fonden har jag inte fått några större utdelningar och jag har samtidigt tappat pengar i mina privata placeringar på att jag varit för negativ.

Sedan maj 2012 har mitt net worth minskat med över 7 miljoner. Det har svängt kraftigt bara de senaste månaderna, trots ganska begränsade privatplaceringar. 22 mars- 3 april tappade jag 900k men tjänade sen 750k de kommande 4-5 dagarna bara för att tappa 850k på två dagar. Nästföljande 10 dagar tjänade jag 1,3 milj men tappade dubbelt så mycket (-2,6m) på de fem veckorna 23 april-28 maj. Den senaste veckan har jag så tjänat drygt 1 miljon (29 maj-5 juni). Det blir snabbt lite meningslöst att fundera på vad köttet kostar i affären eller om man ska slå till på förrätt innan huvudrätten på restaurangen... : )

Portföljmässigt har jag varit för envist bearish, särskilt hela 2012 då majoriteten av förlusterna gjordes, både för fonden och privat. Tyvärr har jag dessutom lyckats vara för bullish i precis fel perioder, dvs jag har lyckats ge upp kortpositionerna i portföljen vissa perioder och precis då har marknaden förstås fallit. Det gäller inte minst halva 2011, men även i år 2013. Suck. Privat har jag dock legat kort precis hela vägen och förlorat ännu mer på det...

Jag är en sån loser, visserligen en ganska rik loser och med ett tidigare bra track record men ändå en riktig loser de senaste 3 åren. Det suger verkligen mentalt att ha fel hela tiden och att det beror på herrarna Bernanke och Draghis galna monetära experiment. Samtidigt kan jag inte skylla på dem. Det är JAG som BORDE ha förstått vad de skulle göra - inte minst med tanke på att de var ganska tydliga. Mitt problem var 1) att jag inte var övertygad om att de skulle gå så långt i sitt vansinne och 2) jag ändå inte trodde att det skulle hålla så långt, dvs jag trodde att aktiemarknaden skulle falla trots QE.

2012 - året då jag blankade bort mig. Fan. Jag skulle inte ha spenderat så mycket tid med Mayakalendern.

De få saker jag gjort rätt det senaste året är att ligga lång guld en period 2012 och tjänade 13,5% på det efter courtage samt att jag är lång pundet mot SEK och har tjänat 10% på det hittills. Jag köpte på 9,77 och har 3x hävstång.

Just nu är jag kluven till aktier. Om man ska se till de senaste 4 åren så ska man köpa på den här dippen. Samtidigt ökar sannolikheten hela tiden för att det är dags för den stora nedgången. Å andra sidan innebär det bara ännu mer stimulanser och då är aktier ett av få ställen att "gömma" pengarna. Jag tror att det rasar riktigt mycket förr eller senare, men det kan mycket väl komma en riktig blow off till uppåt inann dess.

Guld är förstås ett alternativ, men pappersguld verkar opålitligt och fysiskt guld så besvärligt. Jag är lite sugen på guld och vissa dagar är jag riktigt nära, men i slutänden stoppar jag mig själv. Jag tror nog att guld, åtminstone pappersguld, kommer falla med aktiemarknaden om/när den väl faller.

Om jag skulle ge någon ett råd nu så vore det att antingen hålla sig från marknaden eller gå kort. Att hålla sig undan och vara redo att köpa när cash is king igen är nog det smartaste. Själv kan jag inte hålla mig från att ligga kvar kort (vilket jag varit konstant i snart 18 månader) för jag tror att det blir riktigt våldsamt när fallet väl kommer. De vanliga korrelationerna mellan valutor, råvaror, stimulanser, makroinfo etc på marknaden har kollapsat och alla ränteinstrument är sjukt dyra (räntorna låga). Dessutom är Hussmans makroensembler negativa, Shillervärderingen extremt hög och marknaden överköpt och euforisk. Det är bara luftslottet QE som håller uppe den här marknaden. Frågan är bara om det finns en nivå kvar i vansinnet... Det var ju trots allt ännu galnare mars 2000.

torsdag 30 maj 2013

Logperbubblan

Logperbubblan som går att identifiera grafiskt bådar inte heller gott (från Hussman 13 maj):


While I certainly don’t believe that markets have to obey math, it’s very clear that investors have taken on a very familiar pattern of what I’ve called “increasingly immediate impulses to buy the dip” and what physicist Didier Sornette would call a “log-periodic bubble.”


That constant and more immediate tendency to buy dips is a signature that is difficult to entirely dismiss. In itself, it doesn’t always lead to unfortunate outcomes, but in the context of rich valuations, overbullish sentiment, and global economic headwinds, it is worth monitoring. As Barron’s Magazine noted in early 1969, just before the market lost a third of its value in the 1969-1970 plunge

onsdag 29 maj 2013

Dansa inte; Investera!

Med tanke på att jag har fulat ut mig helt de senaste åren så är det lika bra att du slutar läsa min blogg. Istället kanske du ska beställa Vitaliy Katsenelsons bok om marknader som rör sig sidledes.

Vissa permabjörnar vill gärna tajma marknaden och vill tjäna pengar på nedsidan innan det är dags att investera och tjäna på uppsidan. Det medför lätt att man förlorar en massa pengar i bullmarknadens intensiva slutfas (eftersom man inte vet när eller hur lång och intensiv denna är) och inte har så mycket kvar att investera inför nästa bullmarknad. Dessutom riskerar nästa bullmarknad att börja för tidigt så missar man den också...

Andra är som VK som identifierar uppgångsfaser och sidledesfaser, snarare än nedgångar. Efter 18 år av uppgång följer normalt en sådan sidledesfas som är i samma storleksordning (18 år). Efter en extrem uppgång kan sidledesfasen bli ovanligt lång, dvs längre än 18 år. Vi är sannolikt i en sådan just nu.

Personligen är jag fortfarande negativ och bilden av en sidledesfas i vilken vi nyss gått upp 100% gör att jag ser nästa steg som -25-50% snarare än sidledes härifrån. Det korrekta kan emellertid fortfarande vara just att identifiera sidledesfasen, oavsett vad jag tror och tycker, och därför köpa bolag som man verkligen vill ha och där värderingen är OK, dvs bolag som man fortfarande skulle vilja ha när de uppvisar en negativ kurstrend och har fallit 35%. Annat som är dyrt och som andra köper och som har positivt momentum ska man undvika. I sidledes marknader är det viktigare än någonsin att investera, inte spekulera, dvs köpa sunda saker som har en rimlig värdering och framtid.

Citibanks VD, Charles Prince sa 2007: "Så länge musiken spelar måste man dansa" och syftade på leken Hela Havet Stormar. Nej, man måste inte dansa. man ska helt enkelt undvika leken. Dansa inte; Investera!

Jag är medveten om att jag har hakat upp mig på att jag vill se en rejäl nedgång innan jag tänker köpa igen. jag är samtidigt medveten om att det finns företag som går att köpa även på dagens värderingar och få en bra avkastning över tiden... men jag vägrar för jag är övertygad om att jag kan köpa dem billigare.

Jag har förlorat mer pengar det senaste året än de flesta sparar ihop på en livstid. Det svider, men jag tänker hålla i och fortsätta satsningen på fallande aktiemarknader. Det känns förstås hopplöst vissa dagar när centralbankerna kör sina vansinniga experiment och alla andra hejar på utan ett tanke på morgondagen. Jag brukar vara den på festerna som kör som om det inte fanns någon morgondag. Mer alkohol är alltid bra... Så har jag baksmällor därefter också. I aktiemarknaden däremot är jag helnykteristen som tycker att det är dags att stänga ner efter den första lättölen kl 20.

Om du vill ha en extra dos skön björnpropaganda ska du läsa det senaste veckobrevet eller de senaste veckobreven från Hussman. Ett tips: "New Paradigm"-resonemang håller aldrig. Nifty Fifty funkade inte, IT-haussen funkade inte, husprishaussen funkade inte. Centralbanksbubblan kommer inte heller fungera. Det blir ännu en dyrköpt läxa för vissa.

Reminder: Vinstmarginalerna i USA är 70% över sitt historiska genomsnitt. De är där eftersom privatpersoner och regeringar slösar med pengarna eftersom de kan få dem gratis från centralbanken. Normalt återvänder underskott och vinstmarginaler till sina genomsnitt, med undershooting (annars flyttas ju snittet successivt uppåt). Det vore normalt att se vinstmarginalerna halveras och stanna där ett tag. I en sådan miljö kan sales antagligen inte heller växa så då halveras vinsterna och har en normal utvecklingskurva därifrån. Aktier kan mycket väl halveras i den miljön.

För att det ska inträffa måste emellertid något hända, tex att Fed slutar köpa bonds och USA minskar sitt underskott, eller de anställda får högre löner. För att det ska hända måste nog något annat hända först, t.ex. att inflationen får fäste, t.ex. efter en dollarkollaps och för att det ska hända måste Japan och Kina nog sluta köpa amerikanska räntepapper. Det är svårt att få till en riktigt bra katalysator, men förr eller senare brukar den komma och den kommer när börsen är som mest positiv.

Jag hoppas att det är snart.

måndag 30 juli 2012

Hussman håller i sin negativa stans

Dagens Hussman:


1) S&P 500 är det 99,4% dyraste av alla mätpunkter, dvs endast 0,6% av datapunkterna har varit lika dyra som nu eller dyrare (dessa extrema mätpunkter är från perioden runt år 2000). Måttet rent absolut är att han räknar med 4,7% årlig nominell avkastning på börsen kommande 10 år. Det blir 58% på 10 år och kan låta frestande. Det är dock mer sannolikt att kommande 1-2 år blir kraftigt negativa, t.ex. först -40% och därefter +13% per år resten av tiden.

2) Marknaden verkar tro att centralbankerna har hittat ekonomins heliga Graal som gör att vi inte behöver uppleva recessioner eller ekonomiska problem någonsin igen – för då trycker man bara mer och mer pengar tills problemet är löst.

3) ”Reversibel centralbankslikviditet kanske kan kallas monetärpolitik men icke-reversibelt penningtryckande är helt enkelt fiskalpolitik”

4) Hussman tror att S&P i värsta fall pressas upp till 1430 (+3%) kommande veckor av defensiva pengar som ger upp väntan på nedgången. Detta sker typiskt sett med sämsta tänkbara timing, precis som det gjorde t.ex. år 2000, tidigt 2001 samt 2007 till tidigt 2008.

5) Tyvärr orsakar politiker och centralbanker omotiverad optimism, spekulation, moral hazard (stort risktagande med andras pengar) och felallokeringar av kapital som ger upphov till än värre recessioner och börsras än som annars vore fallet.

6) Hussman anser fortfarande att vinstmarginalindex på ca 150-170 jämfört med snittet på 100 är en anomali som beror på extrema publika underskott och låg privat sparkvot. Följaktligen kommer vinsterna snart kollapsa. Precis som inför år 2000 skrattar folk åt honom. Inte jag.

fredag 6 augusti 2010

Björnterapi, payrolls

Jag skriver den här bloggen delvis som terapi och just nu behöver jag det. Och en bitpinne. Här kommer därför en terapisession:


En liten tröst är att mitt "valutacall" den 7 juni visade sig vara helt rätt. Jag trodde då också att börsen skulle vända upp med valutan: "Vi bottnade igår kl 16:50", skrev jag, vilket följdes av >10% uppgång för Eurostoxx50 på 2 veckor.


Sen låg jag tyvärr kvar lång hela vägen ner till botten 1 juli och lång hela vägen upp tils jag gick neutral rätt så vältajmat den 15 juli och hade därmed fått tillbaka vad jag förlorade på att ligga kvar i baissen andra halvan av juni.

Sen gick jag "Half in" på kortsidan den 2 augusti på ca 2800 i Eurostoxx50 september och ligger 1% back på den traden hittills.


Jag är inte mer än människa och även om jag förvaltar miljarder styrs jag av mina känslor, antagligen precis som den som förvaltar sina egna hundratusen.


En av mina konkurrensfördelar tror jag är att jag vet om det och har anammat det och just tillåter mig att lita på min intuition (en impuls till mitt medvetande att agera baserat på erfarenhet och information som ligger lagrad och bearbetad i mitt undermedvetna) istället för att följa strikta regler. När det blir fel vet jag i alla fall att det berodde helt och hållet på mig och inte på en regel som jag kanske t.o.m. ifrågasatte när beslutet togs.


TRO
Jag tror några saker just nu:


1. marknaden kommer fortsätta vara mer volatil än vi är vana vid. 2008-2009, 2010, maj 2010 kommer utgöra mallar för hur det blir även framöver

2. osäkerheten om var ekonomin är på väg kommer fortsätta pga politiskt brus (fiskala och monetära stimulanser som gör att man inte kan se den riktiga ekonomin tydligt)

3. frågan om deflation/inflation kommr inte avgöras än på länge och det kommer bidra till osäkerheten i (1) och (2)

4. Jag tror att vi ska från punkt A (nu) till punkt B (lägre) och sedan, mycket längre fram, till punkt C (mycket högre - jag är ju teknikoptimist). Det viktiga nu är hur vi tar oss från A till B, vilket antingen sker via (a) som är högre än nu eller via (b) som är lägre t.o.m. än (B). Jag tror för tillfället att vi ska till (B) via (b) och att vi således ska nedåt ganska rejält och alltså t.o.m. längre ned än jag egentligen tror :).


Jag förväntar mig snarast att jag börjar köpa för tidigt eftersom (b) ligger längre ned än jag finner motiverat.


Varför tror jag det här? Det är ju bara en lek med olika vägar till Rom... Går det ens att spekulera i vilken väg marknaden ska ta? Varför inte bara lägga sig lång och vänta? Jo, därför att det definitivt inte fungerar för en fond som redovisar kvartalssiffror till kunderna och för att det finns så mycket mer avkastning att hämta om man tajmar svängningarna hyggligt. Det har i alla fall knappast varit en vinnande strategi att sitta stilla i båten de senaste 5-10-15 åren...


Svaret finns i punkterna ovan. Ekonomins utveckling är ovanligt osäker och svårmätt avseende inflation och tillväxt. Marknadens reaktion på information är ovanligt volatil. Vi har nyligen haft en stor uppgång sedan mars 2009 och en ganska stor sedan bottnarna i maj, juni och juli. Bara det gör det upplagt för en sväng nedåt, om man inte vågar tro att informationen plötsligt blir tydligare och mer positiv.


Osäkerhet gör att placerare söker trygghet. Den har de funnit i obligationer och guld, vilket också speglas i fallande volymer för aktier - inte minst nu i juli. Till en början kan lägre volymer göra det lättare att handla upp kurserna (något håll ska det ju gå åt), men i nästa steg finns strukturellt mindre kapital kvar i aktiemarknaden varför kurserna ska vara lägre och också blir lättare att handla ned.


Så, i stort sett säger jag att eftersom det gått upp ska det gå ned... : ). Ja, det stämmer väl på ett plan. Grunden till varför jag gör det så enkelt är att jag tror det finns stora problem med ekonomin och marknaden som kommer tynga vinster och värderingar länge än och att man därför inte kan hoppas på mer än att kurserna står på samma nivå igen om några år. Vägen dit lär bli krokig och några av svängarna kommer ligga lägre än idag och jag tror att en av de första svängarna blir nedåt. Den första svängen t.o.m., dvs nu.


Några andra aspekter av riskerna utgörs av Kina och Ryssland (egentligen alla BRICs) som kanske inte längre blir de motorer de varit i världsekonomin senaste decenniet. kanske blir det en double whammy där de både tappar i påverkan av ekonomin och i påverkan av optimismen (värdering). Kina är viktigast och de går från att exportera disinflation till inflation, från investeringar till konsumtion. Det är bra på sikt, men det ökar osäkerheten på kortare sikt.

En sak som stör min negativism är teknisk analys. Folk pratar om Fibonacci retracement från nedgången 2006-2009 samt om 100-dagars glidande medelvärde. S&P 500 ligger precis vid båda nivåerna och ju tunnare marknad och ju fler som följer de här sakerna desto mer självuppfyllande blir det på kort sikt. Med payrolls-statistiken i eftermiddag kan index "bryta upp" eller "bryta ned" ovanligt våldsamt och därmed ställa till det för mig även om det blir kortvarigt.


Reaktionen på ADP i förrgår och claims igår visade att fokus ligger på arbetsmarknaden och på viss balans mellan köpvilja och rädsla. Statistiken i sig är förstås i det närmaste värdelös, men reaktionen på den är viktig. Trots att marknaden stiger i stort sett varje dag tycker jag att den känns tveksam. Första halvan av juli möttes av ett bakslag i andra halvan, sedan har det tuggat på uppåt med visst hinder sista veckan i juli. Efter uppstället första dagen i augusti har marknaden stått mer eller mindre stilla i fyra dagar. Jag upplever det som en tvekan och kanske en utmattning som följs av nedgång om inte ny positiv information tillkommer. Det kan förstås vara tvärtom - att det är en platå för vidare uppgång mot årshögsta..., men jag tycker att för mycket talar för motsatsen:


Skuldberg, sparbehov, låga obligationsräntor, exitstrategi från bankräddning, monetära stimulanser och QE, handelsvolymer, bilförsäljning, huspriser... Det är egentligen bara det senaste kvartalets bankrapporter som är positiva (OK, då, och typ alla andra företag också, men de bygger i grunden på ohållbara underskott på statsnivå).

måndag 2 augusti 2010

Lika stora chanser åt båda hållen?

Fifty/Fifty? Ska vi upp 5/10 procent eller ned lika mycket i nästa steg?

Så här fin kan en bild över septemberterminen för Eurostoxx50 se ut. Man kan förstås hitta på egna trender, stöd och motstånd, beroende på val av chartformat och tidsperspektiv, och i grunden säger inte historien något om framtiden, så i ett större sammanhang är övningen helt värdelös.

DÄREMOT är det så att OM fundamenta ändå pekar på status quo för kurserna, dvs oförändrat läge så finns det anledning att tro att psykologin bakom får kurserna att svänga upp och ned i ett intervall. Detta intervall kan ändras och kurserna behöver inte gå ända upp eller ända ned i varje fas, men psykologi och programmerade nivåer gör dylika intervall fascinerande stabila ibland - tills plötsligt någon slags svan dyker upp och ändrar bilden helt. Därför ska man inte handla efter tekniska mönster, utom ibland när man känner för det och inte ens då för särskilt stor andel av ens tillgångar. Nu känner jag för det.

Orsaken till att jag är Neutral i grunden men nu alltmer negativt färgad i min neutralitet är att en mångfald faktorer konflikterar. Värdering, sentimentsundersökningar (PMI, ISM, cons confidence), jobbstatistik (arbetslöshet, nya arbetande, nya jobbsökande, långtidsarbetslösa), BNP-tillväxt, konsumtion, detaljhandel, investeringar (orderstatistik), resultatrapporter (det enda som egentligen varit riktigt positivt på sistone), förändring av analytikerprognoser, börsomsättning, långräntor, bankreglering (i.of.s. positivt på kort sikt att regulatorerna backade undan, men desto sämre på sikt plus att det gör att man undrar vad det är de är rädda för), skuldberget (tänk om investerarna börjar kräva bättre betalt, tänk om BNP faller igen, tänk om vi får fler bankkollapser och staten inte har råd att garantera spararnas pengar), volatilitetsindex (också allt mer positivt), Libor (också allt bättre), financials CDS (bättre), investerarsentiment (flera undersökningar, inte alla, pekar på att investerare är bearish och att man alltså ska köpa nu), husmarknad (omsättning, priser, lager), kredittillväxt (Blandad: svag corp men på väg att bromsa nedgången. Retail håller sig på bra tillväxt i Europa), valutarörelser, Kinas åtstramning och nytt fokus på konsumtion.

I slutänden tycker jag att det handlar om värdering kontra tillväxt, dvs att det skulle vara billigt men att skuldbördan (och kanske protektionism) hotar tillväxten. Samtidigt tycker jag att det kanske inte är så billigt, ens givet nuvarande prognoser för tillväxt och vinster. Jag är också alltid av någon anledning mer orolig för plötsliga negativa nyheter än plöstsliga positiva nyheter.


VÄRDERING
S&P handlar på ca 20x G-D P/E, vilket är 25% över det historiska genomsnittet.

Förtjänar dagens läge ett högre eller lägre P/E än historien? Vi har nyss kommit ur den djupaste recessionen på länge, men ändå har V-återhämtningen uteblivit (dvs nuvarande BNP-tillväxt är mycket lägre än det normalt varit så här långt efter en recession). Dessutom är skuldbördorna värre än förr, vilket bl.a. Rogoff visar har samband med lägre BNP-tillväxt och sunt förnuft säger att det ställer krav på sparande och återbetalning som minskar utrymmet för investeringar och konsumtion.

Vinsterna väntas växa med över 15% nästa år, vilket ställer krav på
1) inhemsk försäljning, trots svag BNP-återhämtning
2) vinstmarginaler på fortsatta rekordnivåer (OBS, rekordnivåer)
3) förnyat starkt stöd från global försäljning och marginaler, trots att vi nyss haft en historisk stark period och nu verkar gå mot en konsolideringsperiod och möjligen ökad protektionism

Långräntorna signalerar oro för recession, deflation. 10yr inflation break even index ligger fortsatt nära botten (just nu 1,80%. normalt 2,25-2,75, botten senaste året på 1,68%. All time low 2008-09 då indexed rasade till negativt -0,08%)


Sen, längre fram, om några år kanske, då ser jag utrymme för:

a)fler människor, framför allt bättre utbildade
b)fler entreprenörer, dvs med tiden alltfler i produktion och arbete
c)teknik- och produktivitetsutveckling, vilket ger en multiplikator på a och b

Detta kommer lyfta världen till nya välfärdshöjder så länge inte politikerna råkar kväva all framåtanda med missriktade subventioner och tyngande skattepålagor. Fram tills dess börjar jag alltmer återigen luta åt att skuldberget måste saneras, med kortsiktigt negativ effekt på tillväxt och börskurser.

Alltså, jag är optimistisk inför 2010-talet, men ganska negativ inför just 2010. jag går inte all-in short i det här läget, det vore oansvarigt, men kanske ökar jag på med momentum om det börjar falla. Kanske ökar jag på kortarna även om det stiger...

fredag 2 juli 2010

No fear

Puh! Payrollsiffrorna var kanske inte så bra (-125k vs. -130 väntat), men den positiva (initialt, nu efter fem minuter neutrala) reaktionen på marknaden indikerar åtminstone litegrann att marknaden diskonterat rätt mycket negativt. Arbetslösheten på 9,5% överraskade t.o.m. ganska ordentligt positivt, men som alltid ska man inte hänga upp för mycket på siffrorna i sig, som ändå revideras i efterhand. Det viktiga är marknadsreaktionen.

Jag har trott och hoppats att det är mycket fear därute, att man tagit för mycket höjd för i grunden samma negativa faktorer flera gånger om. Kanske får jag rätt, kanske får jag bara ett sista läge att sälja och frågan är om jag tar det...

Min vy är bullish, precis som innan. Jag hoppas kunna klättra uppför en brant vägg av oro. No Fear. Wall of Worry.

onsdag 16 juni 2010

Viss svaghet, avvaktar bättre läge för aktivitet

FedEx rapport var lite av en besvikelse (bra omsättning men höga kostnader för pensioner och hälsovård både nu och för resten av 2010, 2011). Nokia vinstvarnade också precis och börsen faller lite till på det.

Jag sitter stilla i båten, sålde lite igår som jag sa, men ligger fortfarande ca 1/2 lång av maxposition. Eurostoxx är ned 1,75% sedan peaken igår kväll. OM det skulle falla 3-4 procent till så köper jag (nog), annars tar jag det lugnt och njuter av en stilla resa uppåt. Plan A gäller i några månader (dvs lagom lång tills vidare).

måndag 14 juni 2010

Skeptiska WolfeTrahan

Här är hela ingressen till dagens WolfeTrahan. Analytiker och andra prognosmakare är för optimistiska inför 2011. Dagens börskurser tar inte hänsyn till hälften av denna optimism. Det är en av orsakerna till att jag tror på först stigande kurser, sedan ett rejält fall. Se förra inlägget för tankar om magnituder och tajming.

One of the great surprises we have encountered in recent weeks has been the latent optimism amongst investors. Truth be told, we don’t find folks to be extremely bullish but they are constructive and there are very few that think a bearish outcome is in the cards in the next year. One proxy of this attitude is illustrated in sell-side analysts’ price targets. In aggregate, if stock prices rose to the mean price target of all S&P 500 constituents then the index would reach 1,357 in the next 12 months, for a gain of about 24%. This is ambitious even for sell-siders and demonstrates the stickiness of optimism at this time.

As we see it, the constructive mood we encounter from investors stems from what they hear from their companies. Management teams have begun to see better data points and their enthusiasm for business opportunities is seeping down to the investment community. Of course, most companies are looking at coincident data points whereas stocks are anticipatory indicators of the economy. Either the recent pullback in equities is noise and a phenomenal buying opportunity OR the market is sending a message that the growth trajectory ahead is about to get bumpy. We would bank on the latter of course.

In many ways, this is classic. The investment business is almost designed to go through some sort of denial phase at major inflection points. In 2009, the investment community remained skeptical of the rally for almost six months because companies back then didn’t see an improvement ahead. We used the term “the denial phase” at the time and it applies just as well to today’s backdrop. The market is clearly telling investors that something is off with the economic outlook. It doesn’t seem to spell “recession” just yet, but it is clear the road ahead is not what many are looking for. As a reminder, consensus of Wall Street economists for 2011 GDP is still 3.2% (The Fed and CBO believe it’s closer to 4%). This seems demanding in a world where leading economic indicators have already peaked and traditional measures of stimulus have been bled dry.

onsdag 19 maj 2010

Se upp var du sätter fötterna

Aktiemarknaden är extrem i år. Den styrs av politiska beslut och av rädsla mer än av fundamenta. Jag tror att aktier ska ner väsentligt från dagens nivå och jag tycker att det finns fundamentala anledningar. Normalt skulle jag ha nästan max kortposition idag, men istället har jag omkring 1/4 av det.

Orsaken är att marknaden rör sig typ 4x så mycket som normalt. Eurostoxx föll över 3% från min försäljning igår till imorse och det enda som egentligen "hände" var att Tyskland förbjöd negativa positioner i statsobligationer och de tio största finansföretagen.

Ta det försiktigt helt enkelt och se till att du kan vara med och spela i "nästa omgång".

torsdag 28 januari 2010

Skrämmande marknad

Vad försöker den berätta för oss? Att alla redan ville sälja och Grekland bara är droppen..?

Man måste lyssna på marknaden och känna när man ska gå med och när emot. Jag tror fortfarande att man ska köpa på det här nedstället, men visst darrar jag. Dum vore jag annars.

tisdag 20 oktober 2009

Inget hot från Fed. Jag ligger kvar lång

Jag ser räntehöjningar som det största hotet mot börsuppgången. För den positivt exponerade mot aktier är det som tur är långt kvar innan Fed har någon orsak att höja styrräntan. Ett annat hot är förstås stigande långräntor pga inflation eller ovilliga investerare (tänk framför allt Kina), men jag ser inte det som ett problem inom överskådlig investerartid.

Senast i helgen föreslog ansedda Barron's för Fed i ett slags öppet brev att de snabbt borde höja räntan till i alla fall 2,00% istället för 0,15%, annars skapas nya bubblor och inflation kan få fäste menade Barron's. Den här typen av rekommendationer förekommer lite då och då. Jag är en av de som brukar förespråka det som det enda rätta - varför inte 4% på en gång och lagfästa den nivån för alltid och avskaffa Fed, brukar jag säga. Nu däremot är jag kanske mer cynisk och säger att även om de "borde" så är det inte sannolikt att de ändrar sitt beteende. Standardformler säger fortfarande att givet inflation, arbetslöshet och tillväxt ska styrräntan vara 0, eller egentligen helst minus 5-6% och det är sånt Bernanke och hans kompisar räknar på. De tror ju inte ens på att Fed kan föregripa bubblor, så det behöver inte ens tänka i de banorna - tänker de.

Alltså: vad jag ser dessa dagar är en styrränta som förblir nära noll i säkert ett år till, jag ser effekter av genomförda räntesäkningar och stimulanspaket som ger positiva effekter på ekonomin i minst ett år till och jag ser bolagsrapporter som är helt OK givet förväntningarna och värderingsnivåerna - särskilt relativt andra tillgångsslag. Jag ser också myndigheter (inte minst Fed) som gladeligen ser tillgångspriser rusa i taket och likviditeten på marknaderna öka - för det kommer underlätta den ekonomiska återhämtningen (fortfarande är det t.ex. svårt för mindre företag att låna från bankerna till vettiga nivåer och detta håller tillbaka tillväxten och medför högre arbetslöshet än annars).

Marknaden är nervös men positiv och jag tror den fortsätter vara det i ett halvår till. Något större skrämskott lär det komma på vägen och det är då fingertoppskänslan behövs. Då kommer jag säkert skriva mer igen och bjuda på min ångest. Som det är nu seglar jag bara uppåt med marknaden och följer med i informationsflödet för att leta efter signaler på att klimatet ändras. Än så länge har jag inte sett något, men marknaden har knäckt värre nötter än mig själv förr.

Tills dess: Stay long and prosper

torsdag 17 september 2009

Skönt home run på sistone

Äntligen har jag fått en period med lite flyt igen

Housing starts, jobless claims perfekt som väntat idag och lägger en bas för fortsatt uppgång [hoppas jag - lika nervös som alltid i den här uppgången]

Cont claims lite sämre dock, men den siffran släpar efter och beror på så mycket annat (regler för vilka som får reggas som långtidsarbetslösa t.ex.)

torsdag 6 augusti 2009

Fortfarande lång, våndas, hoppas och bjuder på min smärta

OK, så vi råkade konsumera för mycket under en period, förledda av tron på evigt låga räntor, stigande huspriser och aktiekurser. Vanföreställningen eldades på av billiga elektronikprodukter från Asien och billiga lån från Asien (privata huslån, institutionella investeringslån och statsfinansiering). Det fanns billiga lån till allt, arbete åt alla och tillgångspriserna steg.

Det visade sig sen tydligt att kalkylen var felaktig och att vi egentligen behövde spara och investera i produktivitet för att få en bättre framtid. Inte nog med det, en del av ”utvecklingen” måste backas, t.ex. huspriser och aktiekurser vilket satte strukturerade obligationer och bankernas aktiekapital i farozonen.

Normalt skulle bankerna förstatligats, städats och omnoterats och skattebetalarna ta notan, medan aktieägarna och bankcheferna förlorade allt och kunderna fick behålla sina lönekonton. Istället drog man igång sedelpressarna, räddade bankerna nästan gratis med garantier åt alla håll, staten köpte tveksamma värdepapper, försäkrade resten och finansierade alltihop med skuldutgivning som centralbanken köpte upp. Bankerna tjänar i den värsta bankkrisen någonsin MER pengar än någonsin pga alla dessa åtgärder. Svaret på för hög och oansvarig konsumtion blev inte sparande och investeringar. Det blev MER konsumtion, högre skulder, subvention av husköp, bilköp mm. Cheferna åkte inte dit ordentligt, inte aktieägarna heller, men skattebetalrna får betala en mycket större nota än de flesta förstår. Det sker i smyg, via framtida skatter, via framtida inflation, via högre upplåningskostnader efter sänkta kreditbetyg osv.

Var tror man att det ska sluta? Jag tror fortfarande att det till slut ändar i en krasch som får 2008 att blekna, men under överskådlig framtid tror jag att myndigheterna bara kommer öka åtgärderna: De måste visa att de är beredda att gå hela vägen, att bankerna aldrig ska hamna i farozonen, att skatterabatter, subventioner, låga räntor och quantitative easing kommer fortgå till jobbmaskinen är igång, deflationshotet (jfr Japan) undanröjt och under tiden kommer pengarna läcka till realtillgångar där de kanske kan behålla sitt värde, när pengarna i cirkulation blir allt fler utan att det produceras mer (det investeras ju inte och företagen skär snarare ner än bygger upp sina organisationer).

Fler pengar och färre varor = inflation (någonstans) – kanske inte i varor och konsumentprisindex på bra länge (pga arbetslöshet) men i realtillgångar som olja, guld, aktier, mark och fastigheter. Investera alltså gärna under mellanperioden, men undvik lån med rörlig ränta eller kortare bindningstid än att du hinner amortera allt innan omläggning. Skillnaden mot mitt tidigare baissetänk är att jag inte trodde att Obama, Bernanke, Geithner och andra beslutsfattare skulle köra på så hårt som de gör när de skänker pengar till bankchefer för att stötta systemet och med huvudlösa underskott och stimulansåtgärder som bara förvärrar obalanserna framöver.

Såg de inte vad som hände 2007-2008 efter förra stimulansexperimentet som startade 2001? Nu gör de samma sak igen, bara gigantiskt mycket större.

Och investerarna är med på tåget. De lärde sig 2003-2007 hur en slipsten ska dras. Det gjorde uppenbarligen inte jag, som suttit och surat med mina kortpositioner i två-tre månader, trots min initiala prognos i mars om en rejäl uppstuds.

Och nu är det riktigt spännande. Pengarna ligger på svart - för uppgång. Inte mycket, men tillräckligt för att betyda något. Huvudet däremot ligger på rött och vill bara ha rätt tillfälle att sälja, men har till slut insett eller tvingats inse eller lurats att tro att sedelpressarna kommer gå länge än och aktierna med dem.

Jag satt med dumstruten igår, kom tillbaka idag och just nu håller amerikanerna på att leka Fästa Svansen på Åsnan med mig igen. 1000 i S&P spökar och det finns definitivt gott om negativa data och överköpta aktier att rationalisera försäljningar med. Vi får se hur länge jag står ut.

Jag hoppas läsarna av bloggen lär sig av mina misstag och kanske roas en aning (inte för mycket) för den här sommaren har inte varit rolig för mig.

måndag 20 april 2009

Fel i Swedbank

Fel i Swedbank

Jag har verkligen haft fel i Swedbank. Jag trodde aldrig att den kunde hämta sig så. Problemen i Baltikum är inte på något sätt lösta och de framtida kapitalbehoven är stora om inte den globala ekonomin mirakulöst vänder upp och drar med sig Sverige och Baltikum också. Ändå går aktien upp – för att den är ”billig”. Det stämmer att den är billig, mätt som P/Book och det stämmer att det är en rimlig värderingsansats så länge de inte behöver mer kapital eller gör många år med förlust.

Trots min negativa syn på Swedbanks framtidsutsikter och kapitalbehov säljer jag ändå inte mer av aktien i dagsläget. Den kan faktiskt, och t.o.m. bör dubblas i kurs för att värderas någotsånär i paritet med övriga banker (i Sverige och resten av Europa). Innan nästa negativa katalysator manifesterar sig har därför köparna argumenten på sin sida och jag vill inte stå ivägen för ett framrusande tåg. Att Nordea och SEB går upp på nästan samma sätt som Swedbank är emellertid bara hål i huvudet och där är jag bekväm med min nyligen intagna kortposition.


Fel på marknaden

Jag har ju nyligen gått kort i marknaden, bl.a. via bankaktier. Det har inte fallit så väl ut de senaste dagarna och jag har inte så mycket –om något alls- att hänga upp beslutet på. Det är INTE det bästa sättet att sköta sina placeringar. Jag handlar aktierna på fundamenta nu, men på tvärs mot marknadsmomentum och makromomentum och de faktorerna kan verka i fel riktning längre än jag har råd att stå emot. ”Alla” vet att rapporterna blir svaga så det ska inte hjälpa mig. Viktiga makrotal som US claims, housing starts och ISM har vänt upp även om de fortsatt är mycket svaga. Det finns dessutom ovanligt mycket likviditet i omlopp som kan omplaceras till aktier så jag utkämpar en svår strid.

Ni som följt mig och mina råd kanske gör bäst i att gå er egen väg ett tag, eller åtminstone bara ta en paus från uppgången och lägga er neutrala (som jag sa att jag skulle göra och kanske borde ha gjort). Jag kör dock vidare på min fundamentala övertygelse, nu delvis upphängd på hoppet om att underliggande fundamentala svagheter plötsligt gör sig gällande i någon typ av katastrof som skickar ned marknaderna snabbt och brutalt. Åtminstone borde den fortsatta uppgången inte kunna bli lika plötslig så i mina ögon är risken med att ligga lång asymmetrisk.

Min strategi att sälja mer oavsett om det går upp eller ner härifrån kvarstår.

måndag 6 april 2009

Marknadsriktningen i april

Jag har varit övertydlig i att jag varken vet mer än andra eller kan spå börsutvecklingen säkrare än andra. Däremot har jag nästan alltid en klar åsikt om vad nästa hållplats är för en aktie eller hela marknaden. jag har också varit tydlig i min beskrivning av hur jag INTE använder mig av plus/minus-tabeller för att väga utvecklingen, däremot kan de vara bra för att samla och sammanställa information.


Just nu finns bland de positiva faktorerna t.ex.:

* Uppstudsar senaste veckorna för t.ex ryska, kinesiska, japanska och spanska sentimentsindex (dock nedtick för EU)

* Ekonomisk statistik från Kina ser (fortfarande) bättre ut än man kunde tro givet export/import-siffror och recession i OECD. Inte minst huspriser och bilförsäljning har visat positiva tendenser. En återkommande enkät bland bolag som säljer till Kina har vänt upp (från en låg nivå dock)

* Brittiska huspriser steg i mars

* Penningmängden stiger i nästan alla länder

* Stimulanspaketen utökas och ligger och driver på i bakgrunden (Kina, USA, EU, G20, IMF). Utfallet från G20 överraskade positivt. Jag tillhörde den majoritet som trodde att G20 skulle visa sig helt meningslöst

* Koppar fortsätter uppåt nästan varje dag, upp 60% från botten

* Investerare är i huvudsak tveksamma, skeptiska till uppgången (det är ju jag också och jag kan mycket väl ta fel på tajming och magnitud för det nuvarande uppstället, men jag tror framför allt att för varje nytt kliv uppåt som börsen tar så tvingas eller lockas alltfler in i marknaden)

* Alltfler företag lyckas placera sina obligationsemissioner till rimliga räntor (istället för att låna av bankerna t.ex)

Bland de viktigare negativa punkterna som faktiskt oroar mig efter uppstället i mars finns:

* Den kommande kvartalsrapportsperioden (vi kommer snart överväldigas av mängder med konkret negativ information

* Arbetslöshetsutvecklingen (den stiger fortfarande snabbt och okontrollerat)

* Industriproduktionen i världen föll rekordsnabbt (-40% årstakt i januari, globalt). 1974 markerade -22% IP-takt slutet på den recessionen.

* Huspriserna faller fortfarande (och snabbare än väntat, enligt senaste Case/Shiller häromdagen) och det gör i sin tur att...

*... banker och andra företag som äger bolånepapper tvingas redovisa ytterligare gigantiska förluster (myndigheterna gör dock allt spm går för att lindra effekterna av detta)

Den här veckan presenteras bl.a. japanska maskinorder, tysk industriproduktion, nya arbetslösa i USA (claims) och försäljning för detaljhandelskedjor i USA. Inte minst claims på torsdag kommer nagelfaras av många marknadsaktörer. Det är som jag tidigare sagt, den mest uppdaterade, tillförlitliga och ofriserade statistiken som finns och som dessutom har haft historiskt god korrelation med vändningar för ekonomi och börs.

Jaha, och efter allt det här tjatet då. Vart ska marknaden? : )

Jag är medveten om att marknaden studsat högt och snabbt. Jag tror också att den ska ned till nya bottnar innan den riktiga bullmarknaden börjar. Jag tror också att nästa bullmarknad blir stökig och opålitlig och i genomsnitt rör sig ovanligt långsamt uppåt (6% per år kanske istället för 15%, OM inte botten blir osedvanligt låg - men det senare tror inte ens jag på). Därmed kan man inte med gott samvete köpa nu, på lång sikt, och bara hålla i oavsett om vi redan nått botten eller den infaller senare.

Man måste alltså kliva av marknaden på vägen och köpa på nytt (mycket) längre ned. jag tror inte att det är dags att kliva av ännu. En orsak är bl.a. att vi föll ovanligt mycket och att det då är lättare att studsa mycket. Stimulansåtgärderna är mycket, mycket, mycket kraftigare än någonsin förr och lagerminskningarna likaså. Alla sentimentsindikatorer, industriproduktion och export/import har satt nya rekordlägsta och därför lättare studsar upp och triggar flocken av bottenfiskare. Framför allt tror jag att just bottenfiskarflocken inte hunnit in ännu. Volymerna har varit för små och anekdotiskt hör jag för mycket skepsis från alla håll (offciella surveys, branschkolleger m.fl.)

MEN, tänk på att ingen kan spå marknaden och att marknaden redan har studsat ordentligt och att jag tror att det ska ner (men sen, inte nu). Just nu är jag i alla fall lite glad att jag har kvar mina bankshorts (även om de gjorde lite ont under uppgången). Samtidigt är jag helt nöjd med att ligga lång, trots marknadens nervösa kast dagar som idag.

I hope this helps,

Peter