Visar inlägg med etikett Aktiemarknaden. Visa alla inlägg

torsdag 22 maj 2014

Inga korrektioner i år, precis som 1988 och 2005...

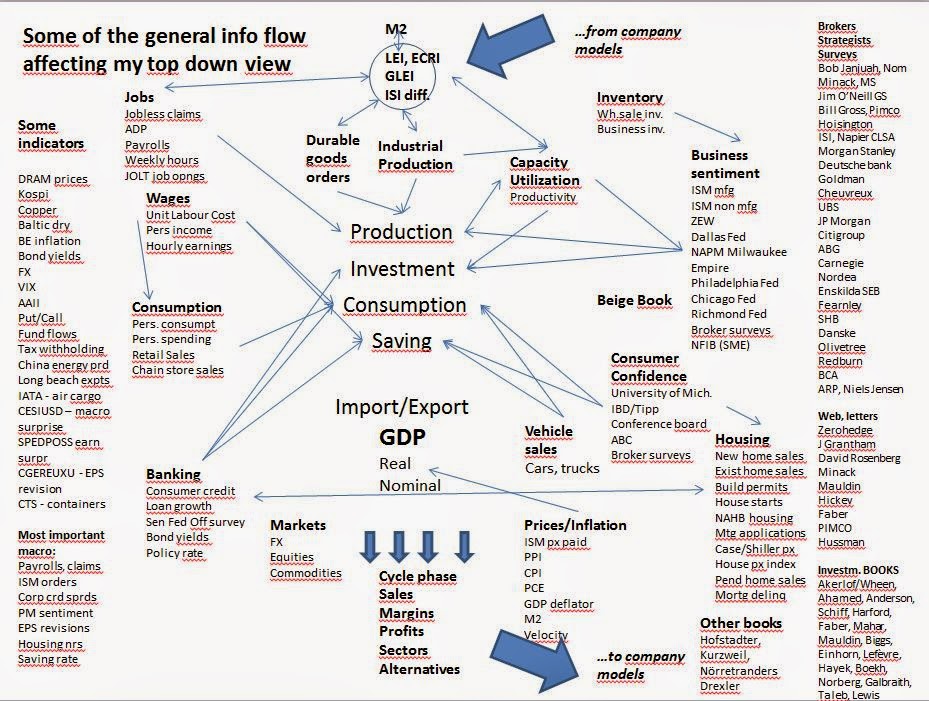
Jag fick ofta frågan vad jag använde för input när jag funderade på dels ekonomin och den generella marknaden, dels enstaka aktier. Till slut kladdade jag ganska snabbt ned "några av de saker jag tittade på"; de faktorer som låg närmast till hands och som jag tidigare bara refererat till som "de vanliga" faktorerna som jag antar att alla tittar på.

I grund och botten är nedan bara enkla sammanställningar över resultat- och balansräkningar för hela ekonomin och enstaka företag och strukturerat efter de dataserier och andra informationskällor som finns lätt tillgängliga.

I korthet är det alltså minimal info över försäljning, kostnader och resultat för länder och för företag samt mått på hur mycket pengar och kapital som finns i rörelse. En del av serierna är faktiskt uppmätta data och en del är s.k. sentimentsundersökningar, dvs index över hur positiva eller negativa olika beslutsfattare är.

Under några år trodde jag faktiskt att sammanställningarna betydde något, men de senaste fem-sex åren kan de bytas ut mot två bokstäver: QE

Fundamenta har inte betytt någonting de senaste fem åren, värderingarna på börsen har dubblats och triplats, trots sämre vinstförutsättningar. Hittills är 2014 särskilt extremt; vinstprognoserna faller (vilket de i o f s gjort de senaste fem åren) samtidigt som kurserna stiger (inget nytt där heller) och börsen har inte ens haft en enda korrigering på -10% (vilket den haft minst en gång om året de senaste 15 åren, utom 2005, ofta flera och ofta större. Innan 2005 var senaste året utan korrektioner 1988!).

Samtidigt som nedan uppställda fundamenta tappat betydelse och investerarna som kollektiv räknat placerat allt sitt förtroende hos centralbankerna har förvaltarna fortsatt att diskutera varenda liten makroindikator som om den var viktig. Att varje dag kommentera olika börsrörelser och relatera dessa till dagens skörd av 5-10 makroindikatorer trots att jag visste att de inte betydde något blev till slut för mycket för mig. Inte nog med att det inte finns någon koppling melklan indikatorerna och börsen, dessutom betyder de första 1-2 rapporterna av respektive siffra nästan ingenting eftersom det kommer en justering någon månad (och ibland upp till två år) senare.

Till råga på allt behandlas alla siffror som lika mycket värda trots att de statistiskt skiljer sig åt i form av lead, lag, samtidighet med underliggande ekonomi och grad av korrelation på kort och lång sikt. Marknaden struntade glatt i detta och betedde sig som om siffran var viktig i upp till en halv handelsdag och sedan var den glömd nästa dag och fokus lades på nästa siffra.


Men till något helt annat: Jag lägger ner Fria Nyheter på allvar nu och flyttar över till min allmänna personliga blogg (SOG). Den är centrerad kring träning, näring och träningstips, men när jag känner för det skriver jag om finans och marknad också. Det är där det förr eller senare kommer konkreta aktienamn som jag personligen kommer köpa eller sälja (inte rekommendationer alltså, utan bara information om vad jag själv gör). Se dock upp för halvnakna spännbilder på mig :).
 
Jag har slutat som förvaltare i vår och har därmed större frihetsgrader att skriva vad jag vill samt prata om aktier eftersom jag inte längre är jävig på något sätt.

Ni hittar min personliga blogg här.

torsdag 19 december 2013

Fed taper och så vidare

Bobs scenario (förra inlägget) ser ut att infrias och vi närmar oss både 1850 i S&P500 och 10 i VIX (13,8, ned från 16,8 kl 20 igår).

Jag tror att det här är slutrycket på den stora kroppsfinten som marknaden sysslar med (dvs innan den stora nedgången tar vid). Minns hur det slutade i Japan för ett decennium sedan, både med QE och tapering...

Nu faller allt på plats samtidigt; Hussmans Sornettebubbla som peakar i december eller januari, Bobs sista bullpeak innan det vänder ned någon gång Q4'13-Q1'14, slutet på 5-6 års haussemarknad som det brukar vara innan det vänder ned, total complacency (dvs alla är bull, ingen bear och nu blåser man faran över när reaktionen blev positiv på tapering. Om man ropar "vargen kommer" blir man utskrattad. Jag blir det.), ny ordförande för Fed snart på plats (minns när Greenspan tillträdde och när Bernanke tillträdde. Dags igen!)

Jag är mer bearish än någonsin och känner mig nöjd med nyligen ökat guldinnehav och enbart korta positioner i marknaden.

Håll i er, för 2014 gäller det. Antingen har jag lika fel som 2012 eller lika rätt som 2008. Fast är man rationell ska man nog bara vara neutral, inte gå kort som jag gör, men heller (absolut) inte gå lång som de flesta gör.

måndag 12 augusti 2013

Några notes från Hussman

Tror du på QE - att det kan lyfta börsen? Läs då det här:

Investors appear to be relying on a dramatic overestimate of the correlation between the level of the monetary base and the S&P 500, where no meaningful cyclical correlation exists historically. Indeed, even including data since 2009, the correlation between changes (absolute or percent) in the monetary base and changes in the S&P 500 is slightly negative for every horizon of 6 years or less.

Kalla fötter? Om du vet med dig att du ibland haft en tendens att sälja efter att marknaden har rasat (2002, 2008) trots att du egentligen tror på en Buy and Hold-ansats i dina investeringar... läs då det här:

Buy and Hold som investeringsstrategi (alternativt BTFD - Buy The Fucking Dip) har funkat bra historiskt (hundra år) - inte lika bra som att köpa billigt och sälja dyrt (KBSD; t.ex. på Shiller P/E) men fortfarande mycket bra. B&H är en historiskt testad och fungerande strategi. Det är även strategin KBSD, t.o.m. ännu bättre än B&H.

Om man ska byta mellan två historiskt välfungerande investeringsmodeller som B&H och KBSD så är det från den som gått bra de senaste åren till den som gått relativt dåligt samma period; om den som gått relativt dåligt ska fortsätta att fungera över tid måste den ju hämta sig relativt den andra... och samtidigt ska modellen som fungerat ovanligt bra de senaste åren tappa lite mark för att komma ned till sitt genomsnitt.

Just nu har man en unik möjlighet att byta från Buy and Hold som de senaste 4-5 åren fungerat sjukt bra till KBSD som de senaste 4-5 åren fungerat dåligt och spektakulärt dåligt de senaste 1-2 åren. Med tanke på att KBSD över tiden (10 år, 20 år, 50 år, 100 år) har outperformat B&H stort och torde fortsätta göra det (det är både intellektuellt och statistiskt sett rimligt) så måste KBSD göra en signifikant comeback i förhållande till B&H de kommande åren. Om man någonsin ska byta modell så är det nu... och det är från B&H till KBSD.

Med ett marginaljusterat Shiller P/E-tal på 29 är USA-börsen enkelt räknat 100% övervärderad. Det är svårt att tänka sig mycket bättre läge att i lugn och ro Sälja Dyrt innan nedgången får fart och paniken utbryter.

...

Ovanpå allt detta har vi sen frågan om ekonomin, fundamenta... Det är en helt annan sak, men jag tror att även den kommer både utgöra en trigger för nedgången och dras med i fallet ytterligare.

Jag är redo. Jag är kort. Jag har guld.

fredag 2 augusti 2013

Sommarstiltje... och melt-up

För mig är det dock melt-down. Min ekonomi smälter ihop som en glass på stranden. Livet som kort är nasty, brutish and...short.

Jag kan se uppsidan. Jag kan se att det finns en massa outnyttjad arbetskraft och stor uppsida till gamla highs (som uppenbarligen gick att nå för flera år sedan trots färre människor och mindre centralbalansräkningar och mindre lån och pengar generellt). Världen växer alltid och teknologin/produktivitetsförutsättningarna ackumuleras hela tiden. Det blir mer folk, mer (industri)kapital och mer pengar i omlopp för varje år.

Det ska leda till högre börstoppar också.

Även om USA har rekordmarginaler i sin företagssektor, vilket antagligen inte är uthålligt, så ser det helt annorlunda ut i Europa och Sverige för den delen. Här kan det finnas 20% uppsida på marginalerna utan att se direkt konstigt ut. Arbetslösheten är också mycket högre här och t.ex. bilförsäljningen (som ser ut att ha gjort en liten krok uppåt på sistone) har mycket långt kvar till gamla toppar.

Kort sagt så ser jag argumenten för 30% uppsida på börsen.

Å andra sidan har vi fem års börshausse bakom oss, OMX-index står 125% högre än botten 2008 och sen tillkommer utdelningar, OMX är upp 50% bara sedan botten 2011 och har dessutom i den senaste skjutsen uppåt rusat 13% på bara drygt en månad. Bortglömd är redan junikorrektionen på -12%, aprilkorrektionen på -6%, för att inte tala om vårkorrektionen 2012 på -16,5% innan Draghi räddade Europa och världen.

Även om haussen fortsätter så kommer det komma en liten korrektion på 5-15% igen och det är mer sannolikt att den kommer snarare än senare. De kommer helt enkelt lite då och då.

Frågan är om jag ska täcka mig då... men känner jag mig själv så gör jag inte det för jag är fortfarande rädd att missa den riktiga nedgången - den som överraskar alla, den som drivs av deleveraging, kanske av högre marknadsräntor som gör att husmarknaden slukar all tillgänglig konsumtionskraft, den som börjar försiktigt men knuffar dominobricka efter dominobricka i en fallande spiral av minskande konsumtion, fallande försäljning och marginaler, ökande arbetslöshet, ökat sparbehov och runt igen varv efter varv, boostat av tvångsförsäljningar på de finansiella marknaderna och negativ förmögenhetseffekt.

Jodå, jag är lika baissig fortfarande, precis i linje med Hussman:

We don't alter our discipline and strategy just because it's frustrating to follow at the moment


The euphoric and overextended advance… simply increases the depth of the likely losses (ahead)

Remember euphoria and "resilience to corrections" are part of the (topping out) process

onsdag 5 juni 2013

Mindre lysande placeringar

Pga svag förvaltning i fonden har jag inte fått några större utdelningar och jag har samtidigt tappat pengar i mina privata placeringar på att jag varit för negativ.

Sedan maj 2012 har mitt net worth minskat med över 7 miljoner. Det har svängt kraftigt bara de senaste månaderna, trots ganska begränsade privatplaceringar. 22 mars- 3 april tappade jag 900k men tjänade sen 750k de kommande 4-5 dagarna bara för att tappa 850k på två dagar. Nästföljande 10 dagar tjänade jag 1,3 milj men tappade dubbelt så mycket (-2,6m) på de fem veckorna 23 april-28 maj. Den senaste veckan har jag så tjänat drygt 1 miljon (29 maj-5 juni). Det blir snabbt lite meningslöst att fundera på vad köttet kostar i affären eller om man ska slå till på förrätt innan huvudrätten på restaurangen... : )

Portföljmässigt har jag varit för envist bearish, särskilt hela 2012 då majoriteten av förlusterna gjordes, både för fonden och privat. Tyvärr har jag dessutom lyckats vara för bullish i precis fel perioder, dvs jag har lyckats ge upp kortpositionerna i portföljen vissa perioder och precis då har marknaden förstås fallit. Det gäller inte minst halva 2011, men även i år 2013. Suck. Privat har jag dock legat kort precis hela vägen och förlorat ännu mer på det...

Jag är en sån loser, visserligen en ganska rik loser och med ett tidigare bra track record men ändå en riktig loser de senaste 3 åren. Det suger verkligen mentalt att ha fel hela tiden och att det beror på herrarna Bernanke och Draghis galna monetära experiment. Samtidigt kan jag inte skylla på dem. Det är JAG som BORDE ha förstått vad de skulle göra - inte minst med tanke på att de var ganska tydliga. Mitt problem var 1) att jag inte var övertygad om att de skulle gå så långt i sitt vansinne och 2) jag ändå inte trodde att det skulle hålla så långt, dvs jag trodde att aktiemarknaden skulle falla trots QE.

2012 - året då jag blankade bort mig. Fan. Jag skulle inte ha spenderat så mycket tid med Mayakalendern.

De få saker jag gjort rätt det senaste året är att ligga lång guld en period 2012 och tjänade 13,5% på det efter courtage samt att jag är lång pundet mot SEK och har tjänat 10% på det hittills. Jag köpte på 9,77 och har 3x hävstång.

Just nu är jag kluven till aktier. Om man ska se till de senaste 4 åren så ska man köpa på den här dippen. Samtidigt ökar sannolikheten hela tiden för att det är dags för den stora nedgången. Å andra sidan innebär det bara ännu mer stimulanser och då är aktier ett av få ställen att "gömma" pengarna. Jag tror att det rasar riktigt mycket förr eller senare, men det kan mycket väl komma en riktig blow off till uppåt inann dess.

Guld är förstås ett alternativ, men pappersguld verkar opålitligt och fysiskt guld så besvärligt. Jag är lite sugen på guld och vissa dagar är jag riktigt nära, men i slutänden stoppar jag mig själv. Jag tror nog att guld, åtminstone pappersguld, kommer falla med aktiemarknaden om/när den väl faller.

Om jag skulle ge någon ett råd nu så vore det att antingen hålla sig från marknaden eller gå kort. Att hålla sig undan och vara redo att köpa när cash is king igen är nog det smartaste. Själv kan jag inte hålla mig från att ligga kvar kort (vilket jag varit konstant i snart 18 månader) för jag tror att det blir riktigt våldsamt när fallet väl kommer. De vanliga korrelationerna mellan valutor, råvaror, stimulanser, makroinfo etc på marknaden har kollapsat och alla ränteinstrument är sjukt dyra (räntorna låga). Dessutom är Hussmans makroensembler negativa, Shillervärderingen extremt hög och marknaden överköpt och euforisk. Det är bara luftslottet QE som håller uppe den här marknaden. Frågan är bara om det finns en nivå kvar i vansinnet... Det var ju trots allt ännu galnare mars 2000.

torsdag 30 maj 2013

Logperbubblan

Logperbubblan som går att identifiera grafiskt bådar inte heller gott (från Hussman 13 maj):


While I certainly don’t believe that markets have to obey math, it’s very clear that investors have taken on a very familiar pattern of what I’ve called “increasingly immediate impulses to buy the dip” and what physicist Didier Sornette would call a “log-periodic bubble.”


That constant and more immediate tendency to buy dips is a signature that is difficult to entirely dismiss. In itself, it doesn’t always lead to unfortunate outcomes, but in the context of rich valuations, overbullish sentiment, and global economic headwinds, it is worth monitoring. As Barron’s Magazine noted in early 1969, just before the market lost a third of its value in the 1969-1970 plunge

onsdag 29 maj 2013

Dansa inte; Investera!

Med tanke på att jag har fulat ut mig helt de senaste åren så är det lika bra att du slutar läsa min blogg. Istället kanske du ska beställa Vitaliy Katsenelsons bok om marknader som rör sig sidledes.

Vissa permabjörnar vill gärna tajma marknaden och vill tjäna pengar på nedsidan innan det är dags att investera och tjäna på uppsidan. Det medför lätt att man förlorar en massa pengar i bullmarknadens intensiva slutfas (eftersom man inte vet när eller hur lång och intensiv denna är) och inte har så mycket kvar att investera inför nästa bullmarknad. Dessutom riskerar nästa bullmarknad att börja för tidigt så missar man den också...

Andra är som VK som identifierar uppgångsfaser och sidledesfaser, snarare än nedgångar. Efter 18 år av uppgång följer normalt en sådan sidledesfas som är i samma storleksordning (18 år). Efter en extrem uppgång kan sidledesfasen bli ovanligt lång, dvs längre än 18 år. Vi är sannolikt i en sådan just nu.

Personligen är jag fortfarande negativ och bilden av en sidledesfas i vilken vi nyss gått upp 100% gör att jag ser nästa steg som -25-50% snarare än sidledes härifrån. Det korrekta kan emellertid fortfarande vara just att identifiera sidledesfasen, oavsett vad jag tror och tycker, och därför köpa bolag som man verkligen vill ha och där värderingen är OK, dvs bolag som man fortfarande skulle vilja ha när de uppvisar en negativ kurstrend och har fallit 35%. Annat som är dyrt och som andra köper och som har positivt momentum ska man undvika. I sidledes marknader är det viktigare än någonsin att investera, inte spekulera, dvs köpa sunda saker som har en rimlig värdering och framtid.

Citibanks VD, Charles Prince sa 2007: "Så länge musiken spelar måste man dansa" och syftade på leken Hela Havet Stormar. Nej, man måste inte dansa. man ska helt enkelt undvika leken. Dansa inte; Investera!

Jag är medveten om att jag har hakat upp mig på att jag vill se en rejäl nedgång innan jag tänker köpa igen. jag är samtidigt medveten om att det finns företag som går att köpa även på dagens värderingar och få en bra avkastning över tiden... men jag vägrar för jag är övertygad om att jag kan köpa dem billigare.

Jag har förlorat mer pengar det senaste året än de flesta sparar ihop på en livstid. Det svider, men jag tänker hålla i och fortsätta satsningen på fallande aktiemarknader. Det känns förstås hopplöst vissa dagar när centralbankerna kör sina vansinniga experiment och alla andra hejar på utan ett tanke på morgondagen. Jag brukar vara den på festerna som kör som om det inte fanns någon morgondag. Mer alkohol är alltid bra... Så har jag baksmällor därefter också. I aktiemarknaden däremot är jag helnykteristen som tycker att det är dags att stänga ner efter den första lättölen kl 20.

Om du vill ha en extra dos skön björnpropaganda ska du läsa det senaste veckobrevet eller de senaste veckobreven från Hussman. Ett tips: "New Paradigm"-resonemang håller aldrig. Nifty Fifty funkade inte, IT-haussen funkade inte, husprishaussen funkade inte. Centralbanksbubblan kommer inte heller fungera. Det blir ännu en dyrköpt läxa för vissa.

Reminder: Vinstmarginalerna i USA är 70% över sitt historiska genomsnitt. De är där eftersom privatpersoner och regeringar slösar med pengarna eftersom de kan få dem gratis från centralbanken. Normalt återvänder underskott och vinstmarginaler till sina genomsnitt, med undershooting (annars flyttas ju snittet successivt uppåt). Det vore normalt att se vinstmarginalerna halveras och stanna där ett tag. I en sådan miljö kan sales antagligen inte heller växa så då halveras vinsterna och har en normal utvecklingskurva därifrån. Aktier kan mycket väl halveras i den miljön.

För att det ska inträffa måste emellertid något hända, tex att Fed slutar köpa bonds och USA minskar sitt underskott, eller de anställda får högre löner. För att det ska hända måste nog något annat hända först, t.ex. att inflationen får fäste, t.ex. efter en dollarkollaps och för att det ska hända måste Japan och Kina nog sluta köpa amerikanska räntepapper. Det är svårt att få till en riktigt bra katalysator, men förr eller senare brukar den komma och den kommer när börsen är som mest positiv.

Jag hoppas att det är snart.

onsdag 17 april 2013

KKK

Kina, koppar, Korea: marknadsindikatorerna faller, men inte marknaden

Vad är fel med den här bildserien?

Kina

Koppar

Korea

S&P 500

onsdag 10 april 2013

Zerohedge förklarar den starka marknaden

ZHs lista över skäl som lyft den amerikanska marknaden till all time highs på sistone

•Markit US PMI Miss


•ISM Manufacturing Miss

•ISM New York Miss

•Vehicle Sales Miss

•ADP Employment Miss

•ISM Services Miss

•Challenger Job Cuts Miss

•Initial Claims Miss

•Trade Balance Beat

•Non-Farm Payrolls Miss

•Hourly Earnings Miss

•NFIB Small Business Miss

•Wholesale Inventories Miss

måndag 17 september 2012

Hussman

Citat från dagens Hussman. Man kan lugnt säga att jag känner med honom.

Nu signalerar marknaden sina värsta utsikter för kommande 2 veckor till 18 månader på åtminstone 100 år enligt Hussmans modeller.


As of Friday, our estimates of prospective return/risk [blended 2 weeks to 18 months] for the S&P 500 have dropped to the single lowest point we’ve observed in a century of data.

…we have a very mature market advance, at a high Shiller P/E, atop nearly every upper Bollinger band (two standard deviations above the 20-period average at daily, weekly, and monthly resolutions), in an environment of lopsided bullishness.

We continue to view QE as being of no real economic benefit

As I noted in July, the probable upside benefit to QE3 was likely to be limited to the upper Bollinger band of the S&P 500 on weekly and monthly resolutions. And here we are.

Last week, we observed a syndrome of evidence that matches only a handful of market extremes in history, including August-December 1972, August 1987, April-July 1998, July 1999, and March 2000, and April-July 2007.

It has certainly been frustrating to remain defensive in a market that has scaled higher as our measures of market conditions have deteriorated from the most negative 2% of historical instances in early-March, to the most negative 0.5% of instances in recent weeks, to the most negative single instance we can identify.

Undoubtedly, the most favorable outcome would entail a market loss deeply in excess of 20% followed by an improvement in market internals – which is the typical way that a market cycle is completed. That would allow a good deal of latitude for the market to advance without shifting back to an overvalued, overbought, overbullish condition or some other hostile syndrome. We certainly don’t need stocks to become undervalued in order to establish a constructive position

fredag 7 september 2012

Det här är sjukt

Snart TVINGAS jag att ge upp.

Vi vet att resultaten kommer vara dåliga framöver, att aktier är dyra, men marknaden ska tydligen ändå upp på Draghis snack. Jag förstår att det har med positionering att göra - och snart kan jag vara en av de som bidrar till uppgången genom att täcka mina blankningar - men fan vad sjukt det här är. Det känns som våren 2000 innan IT-kraschen, fast denna gång mer uppgivet.

onsdag 5 september 2012

Liten mailkonversation på förmiddagen

I samband med att i bokade en lunch växlade vi några ord via e-mail:

HAN (kompis som jobbar på en mäklarfirma)

Vi räknar med en svag tillväxt om 2% i snitt de närmaste åren. Den har kommit ner från 4% i våras. Bolagsestimaten behöver komma ner för 2013 och 2014. Vi har en tekniskt sett bräcklig börs. Värderingarna är bara fair (på nuvarande estimat). Den enda risken på uppsidan är egentligen möjliga stimulanser och aktioner, men de är bara av övergående natur. Vad ska återskapa rädslan? Vad ska få VIX att skjuta över 50? Nästa steg i eurokrisen? Grekland lämnar? Spanska reserver tar slut? (Regionen efter Katalonien kan potentiellt göra slut på återstoden av de från början 18 miljarderna.) Vad blir nästa black swan? Kemiska vapen i Syrien, en eskalerande konflikt med flera länder inblandade? Räcker inte. Jordbävning i San Fransisco? I snitt har vi två kriser per år. Lätt att glömma bort. Vilken blir nästa utlösande faktor?

JAG
Jag tänker ofta i termer av att det inte behövs kriser eller utlösande faktorer. Börsen faller av sin egen tyngd och sen är det vi människor som i efterhand hittar på en av orsakerna, dvs säger att något av det som hände strax innan var orsaken.

HAN
Ja. Bra poäng. Marknaden skapar sina egna bubblor. Jag kan också se det som en snöbollseffekt där skeendet successivt eskalerar.

JAG
Jag fick telefon och avslutade därför i förtid.

Anyway, förutom min Talebinspirerade kommentar nyss så tror jag att den här gången blir det som år 2001 att det är vikande försäljning som kommer knäcka marknaden. Det börjar försiktigt med -1% yoy som i Q2 och sen ökar nedgången successivt tills panik utbryter då ”alla” inser att vinstprognoserna för 2014 är helt åt helvete fel, dvs ska ned med över 30%. Då försöker ”alla” sälja samtidigt i en marknad som vant sig vid låga volymer och där det inte finns några köpare.

Vi får se vad Draghi och Bernanke har för moteld i det scenariot.

torsdag 30 augusti 2012

Nicholas Bucheleres genomgång av effekterna av QE

Genomgången avslutas med följande kommentar. Nicholas spår QE-åtgärder på 3-6 tn USD, men först efter en rejäl marknadskrasch.

Five years into the recent recession, and not only do we lack a clear-cut solution for our growth, but every week it seems there is a new international headwind. Europe may be on the brink of a full continental collapse sparked by their highly integrated failure of a banking system; China’s manufacturing is slowing and it seems that their property bubble is reaching a peak; if/when China falls, then we will see Australia and the rest of Asia fall.

These are not predictions, they are contingent facts, and central bankers know this, so we can expect more of the same in terms of accommodative monetary policy in the near future. The next round of internationally coordinated monetary accommodation in the form bond or direct asset purchases will be the largest number that most international citizens have ever heard in their lives.

We are talking about a number close to 10% of the world GDP (world GDP=$59trillion). Due to the aforementioned diminishing returns to scale of monetary policy, I project the next round of liquidity to be at least $3trillion , and I would not be surprised if we reached $6trillion by the end of it.

The next round will come after international equity markets fall further, there are more bankruptcies, and leading economic indicators deteriorate even more. This is not because the Fed is behind the ball (although it usually is); it is because the costs of further easing currently outweigh the benefits. Remember, the quantitative easing programs are meant to prevent economic ruin, not to inflate asset prices and achieve new highs in asset markets.

Until we reach the brink of disaster, Bernanke will keep his hands in his pockets. Once we do, though, we can be sure that Dr. Ben himself will be greasing up the printing presses.


Nicholas Bucheleres www.NJBDeflator.blogspot.com

tisdag 21 augusti 2012

Bob's world

Bob Janjuah på Nomura har idag uppdaterat sin marknadssyn från knappt en månad sedan. Han börjar med att kommentera hur rätt han haft (vilket är lite en försköning, men i stora drag ändå korrekt). Huvudbudskapet är att efter risk on som gällt i några månader nu så är det från och med idag dags för risk off. Han siktar på 20-25% nedgång i S&P [vilket betyder minst 30% ras i Eurostoxx 50, min kommentar] fram till årsskiftet då nya monetära stimulanser kan ge en ny uppgångsfas.

This is a very brief update of my most recent note published on July 25th. Referencing back to this July note the key takeaways were:


Firstly: ‘In terms of markets, the route map I set out in early April and which I affirmed in early June continues to play out extremely well. After correctly calling the late March/early April 1420 high in the S&P500, and also the early June (1270) low, we have also now fully captured the risk-on rally in stocks and credit that began in early June…’

Secondly: ‘Tactically, we have not yet hit my targets for the risk-on phase I called in early June – my S&P500 target was set at 1400/1450 by late July/early August, and my iTraxx Crossover target was set at 600bp. And as I also said in June, this risk-on phase was likely to be a struggle due to headline risk and volatility, market illiquidity, and the general lack of strong investor views/willingness to take big risks. Nevertheless, stock and credit markets have indeed climbed the wall of worry. Over the extreme short term, over the next two to four weeks, I would not be surprised to see my targets ultimately hit.’

And lastly: ‘However…I now think the correct thing to do – as I also said in April and June – is to prepare for a serious risk-off phase between August and November…over the August to November period I am looking for the S&P500 to trade off down from around 1400…by 20% to 25%...to trade at or below the lows of 2011... For iTraxx crossover, this equates to a spread wide for 2012 of – in my view – 800/1000bp (from 550/600bps)… investment grade cash corporate (non-financial) bonds remain a core (relative!) safe-haven. This coming major risk-off phase will, in my view, also be very USD bullish (my expectation of Fed USD1trn QE in December should eventually alter the bullish USD trend of course) and bullish core government bonds (USTs, Gilts, Bunds) – perhaps we could see 10yr Bunds at 50bp all-in yields, with USTs and Gilts at/close to 1%. By late 2012, based on my Fed December QE view, my tactical call will likely turn bullish/risk-on – let us see about that closer to the time.’

My July note thus held out the prospect of further Risk On over late July and August, where 1400/1450 has been my long-standing target ‘high’ for Q3 2012, but it also warned that in August we were likely to see the beginning of the next risk off phase, which would likely be the ‘biggest’ move of 2012. Whilst in the extreme short term – days – more risk on is possible, we now feel comfortable in flipping from risk on to risk off and positioning for this major risk off phase.

Just in case something genuinely new and unusual is happening – we note that the risk on phase has, time wise, extended for a few more days than we had originally forecast - and in the interests of prudence, my stop loss on the risk off call effective immediately is a consecutive weekly close on the S&P500 at or above 1450. As the Global Macro Strategy team is looking for Mr Bernanke to disappoint markets at Jackson Hole next week, and also because we are confident that markets will soon discover that neither the ECB nor Eurozone politicians will actually be able to deliver on their ‘promises’, we are hopeful that our stop losses will not be triggered. For now we are happy to risk 30 S&P points against us, in order to potentially pick up 300 S&P points in our favour.

måndag 20 augusti 2012

Slutet på 4 års bull market?

Med inspiration från dagens Hussman konstaterar jag att aktiemarknaderna befinner sig i slutet av det fjärde året av en uppgångscykel. Eurostoxx 50 har stigit med 40% exkl utdelningar sedan mars 2009, OMX har stigit med 96% sedan oktober 2008 och S&P 500 har stigit med 113% sedan mars 2009. Med Hussmans ord så är vi ”presently in an environment that has historically been associated with the overvalued segment of late-stage bull markets”


Hussman påpekar att avkastningsutsikterna kommande 10 år är ovanligt låga (de lägsta 0,5% på nästan 100 år) samt att ett antal andra indikatorer pekar på nedgång:

I also believe that investors should not easily dismiss conditions that are more negative than over 99% of market history, particularly when they are accompanied with evidence of emerging global recession, overbought conditions at the upper band of daily, weekly and monthly Bollinger channels, and a variety of historically hostile indicator syndromes (Aunt Minnies such as “overvalued, overbought, overbullish” conditions, and evidence of technical divergence and exhaustion).

Hussman varnar också för en övertro på kvantitativa lättnader från centralbankerna:

But the effect of previous rounds of quantitative easing have typically been restricted to little more than a recovery of decline in stock prices over the preceding 6-month period (och nu har ju S&P 500 gått UPP den senaste 6-månadersperioden)

Ett av de bärande argumenten i Hussmans analys är att vinstmarginalerna ligger nästan 70% över den historiska normen och att värderingen mätt som P/S är den högsta någonsin, förutom under IT-bubblan i slutet av 90-talet, 1965 inför 17 års bear market och 1972 precis innan ett ras på 50%.   Det kan förstås fortsätta en stund till. Man vet aldrig. Men att sätta sin tilltro till att Bernanke och Draghi har förändrat allt vi lärt oss under flera hundra år på finansmarknaderna kräver en särskild sorts spekulativ läggning.

måndag 13 augusti 2012

Hussman igen

Dagens Hussman påpekar att aktier är dyra (det 0,6% dyraste) och att man inte låser in en förväntad tioårsavkaastning; ”you ride it out”. Han tar de senaste tio åren som exempel där avkastningen på ca 5% per år blev nästan exakt enligt modellberäkningarna för 10 år sedan, men under fruktansvärda rörelser uppåt och nedåt.

Räkna med att kommande 10 år blir likartade.


Eftersom nya order och orderstockar signalerar recession och ökande arbetslöshet så är det dessutom helt fel läge tajmingmässigt att ignorera höga värderingar.

Till sist har handelsvolymen varit mycket låg och VIX handlar under 15, vilket signalerar en orimlig tilltro till effekten av QE. För övrigt understryker Hussman att QE inte haft någon mätbar effekt på ekonomin, endast kortsiktigt på aktier i den mån de varit kraftigt nedpressade senaste 6 månaderna.

fredag 3 augusti 2012

Förvirrad

Eurostoxx 50 är upp knappt 2,5% sedan botten igår kl 18.30. Hausse, med andra ord.

Jag är lite kluven till rörelsen, men bara för att marknaden går upp, inte för att fundamenta har förändrats.

Varför köper folk?

1) De har ingenstans att göra av pengarna
2) De tror att Draghi snart kommer ut på banan (vilket skapar mer pengar men inte mer tillväxt eller vinster)

Hursomhelst ligger jag kvar kort.

måndag 30 juli 2012

Hussman håller i sin negativa stans

Dagens Hussman:


1) S&P 500 är det 99,4% dyraste av alla mätpunkter, dvs endast 0,6% av datapunkterna har varit lika dyra som nu eller dyrare (dessa extrema mätpunkter är från perioden runt år 2000). Måttet rent absolut är att han räknar med 4,7% årlig nominell avkastning på börsen kommande 10 år. Det blir 58% på 10 år och kan låta frestande. Det är dock mer sannolikt att kommande 1-2 år blir kraftigt negativa, t.ex. först -40% och därefter +13% per år resten av tiden.

2) Marknaden verkar tro att centralbankerna har hittat ekonomins heliga Graal som gör att vi inte behöver uppleva recessioner eller ekonomiska problem någonsin igen – för då trycker man bara mer och mer pengar tills problemet är löst.

3) ”Reversibel centralbankslikviditet kanske kan kallas monetärpolitik men icke-reversibelt penningtryckande är helt enkelt fiskalpolitik”

4) Hussman tror att S&P i värsta fall pressas upp till 1430 (+3%) kommande veckor av defensiva pengar som ger upp väntan på nedgången. Detta sker typiskt sett med sämsta tänkbara timing, precis som det gjorde t.ex. år 2000, tidigt 2001 samt 2007 till tidigt 2008.

5) Tyvärr orsakar politiker och centralbanker omotiverad optimism, spekulation, moral hazard (stort risktagande med andras pengar) och felallokeringar av kapital som ger upphov till än värre recessioner och börsras än som annars vore fallet.

6) Hussman anser fortfarande att vinstmarginalindex på ca 150-170 jämfört med snittet på 100 är en anomali som beror på extrema publika underskott och låg privat sparkvot. Följaktligen kommer vinsterna snart kollapsa. Precis som inför år 2000 skrattar folk åt honom. Inte jag.

söndag 9 mars 2008

Är aktiemarknaden bara ett stort kasino?

Daytraders
Daytraders, daghandlare, dvs mer eller mindre professionella aktieinvesterare som utnyttjar kortsiktiga (minuter till timmar eller maximalt en dag och egentligen aldrig från en dag till en annan om inte något gått fel) kursförändringar i aktier (och andra värdepapper) ser marknaden mest som ett kasino. Daytraders utnyttjar olika aktiekursmönster och samband mellan olika variabler (valutor, räntor, aktier, guld och andra råvaror) för att förutsäga mycket kortsiktiga kursrörelser. Daytraders investerar inte i aktier eller bolag, i alla fall inte mer än en roulettespelare investerar i rött, svart eller enstaka nummer.

Kapitalmarknaden för samman idéer och pengar
En riktig investerare placerar kapital direkt i en idé eller ett företag för att tjäna pengar på att företaget skapar värde och nytta för sina kunder. Om företagets kunder gillar produkterna och dessa säljs till ett högre pris än de kostar att ta fram blir företaget lönsamt och kan ge utdelning till ägarna/investerarna. Kapitalmarknaden ser till att de som har idéer får möta de som har pengar och ser till att de bästa idéerna får finansiering. Motsatsen till detta kapitalistiska system är det socialistiska eller kommunistiska där staten bestämmer vad som ska tillverkas och hur mycket oavsett vad som egentligen efterfrågas.

Dagens kapitalmarknad fyller fortfarande i grunden funktionen att vaska fram de bästa idéerna, men den andrahandsmarknad som den publika aktiemarknaden i praktiken utvecklats till är ganska långt borta från ursprunget.

Long only-fonder och relativ avkastning
De största placerarna, indexfonder, "long only"-fonder försöker bara följa den genomsnittliga aktieutvecklingen eller möjligen gå någon procentenhet bättre per år. De bryr sig faktiskt inte om huruvida aktierna stiger eller faller i värde, så länge de själva rör sig på samma sätt eller lite lite bättre. På så sätt är tex en nedgång med 25% mycket bra om börsen fallit med 28%. Och på ett liknande sätt är +37% dåligt och grund för avskedande om börsen stigit med 50%. Detta trots att -25% är förskräckligt dåligt och inget man kan leva på och +37% ett fantastiskt resultat för ett år.

Hedgefonder och det stora kasinot
Hedgefonder försöker att alltid leverera positiv avkastning. På så sätt är de riktiga investerare, men det handlar fortfarande inte så mycket om att allokera kapital till de bästa idéerna utan snarare om daytrading fast på lite längre sikt; yeartrading? Indirekt medför dock hedgeondernas placeringar att rätt företags aktiekurser går upp och fel företag/idéer faller i kurs. De som stiger får lättare att ge ut nya aktier och ta i mer pengar för att expanera sin verksamhet medan de som faller får svårt att attrahera nya investerare. Hedgefonder kan dock ibland förefalla lätt desperata i sin jakt på positiv avkastning och tar därför onödiga risker (t.ex. hög belåning eller köper aktier i spekulativa företag inom IT eller bioteknologi) eller baserar sina investeringar på momentum (kortsiktig trend) eller teknisk analys (historiska kursmönster som antas upprepas) som inte har något med själva verksamheten eller idén bakom företaget att göra. I dessa fall hanterar även hedgefonder marknaden som ett kasino.

fredag 22 februari 2008

Aktieskolan II

Aktiemarknadens struktur

När ett aktiebolag vill att deras aktier ska kunna handlas av en bredare krets registreras bolaget som publikt. Om bolaget anser sig ha nytta av en riktigt bred ägarkrets och uppmärksamhet kan det registreras på en börs; en handelsplats. Den största handelsplatsen för aktier i Sverige är OMX, tidigare kallad Stockholmsbörsen.

Från början bedrevs aktiehandeln på plats i börshuset i gamla stan i Stockholm. 10-tals mäklare ropade i munnen på varandra vilka antal och till vilka priser de var beredda att köpa eller sälja. Priserna markerades på en tavla så alla kunde se. Kunder kunde ringa in till sina mäklare som berättade hur priserna utvecklades och därefter ta beslut om köp eller sälj. Själva börsen ägdes av de svenska bankerna och fondkommissionärerna, vars mäklare handlade med aktier i börshuset.

1987 hade handeln blivit för livlig för att få plats i börshuset. Istället för en börstavla och fysiska mäklare installerades en dator i börshuset som automatiskt matchade köp- och säljorder som lades in elektroniskt. Om person A via det elektroniska systemet bjöd 35 kr per aktie för 100 aktier i Ericsson och person B redan hade lagt in en order om att sälja 200 aktier à 35 kronor så fick A sina aktier medan B hade hälften kvar att sälja.

Handeln kan ses som utanpåliggande cirklar där börsdatorn står i mitten i börshuset i gamla stan. Banker och andra mäklarfirmor som sitter runt om i Stockholm är elektroniskt uppkopplade (internet, telefonledningar, satellit mm) och där sitter aktiemäklarna och följer prisutvecklingen (börskurserna) från sin datorer. Det finns ett femtiotal sådana firmor i Stockholm och på dem jobbar totalt några tusen aktiemäklare.

Kunderna består främst av stora aktiefonder, t.ex. pensionsfonder hos Sveriges största företag eller banker, men även av mer eller mindre rika privatpersoner.

Ingemar jobbar på Swedbanks stora fondförvaltare Robur. Robur har 500 miljarder kr (500 000 000 000 kr) som de ska förvalta på bästa sätt åt i sin tur sina kunder. En vanlig dag kommer Ingemar till jobbet, tar en kopp kaffe, läser Di och kanske ögnar igenom en bolagsanalys från en analytiker. Ingemar tycker att det verkar vettigt att köpa mer aktier i Ericsson och eftersom analysen också sa köp så kan inte Ingemar lastas om det skulle gå fel, tycker han, så han ringer till Alfred Berg fondkommission för att handla. Micke på "Berget" svarar:

-tja, tja, tja Ingo! Stilla flyter Dån (Donau). Inte mycket som händer, men det verkar finnas fler köpare än säljare därute

-Tjena, tjena, tjena. Kan du langa in ett par fetingar i "ellem" åt mig. Top limit 25.

(Ingo menar att Micke ska köpa in 2 miljoner aktier i LM [ellem] Ericsson AB till som högst 13 kr och 25 öre. Ingo utgår från att Micke har fullständig koll på vilken krona Ericsson handlas på och anger bara örena. Ingo känner sig lite smart, eller "savvy", som anger en maxgräns för vad han vill betala för aktierna. Ingemar tar också för givet att Micke vet vem Ingemar är och vilken fond han ringer från. "Ingo" är stor.)

Alfred Berg tar 10 punkter i courtage betalt för affären, dvs 0,10% av totalsumman på 2m x 13,25 = 26500 kr. Med tiden blir det ganska mycket pengar. På ett år kan det bli uppemot 2 miljarder i courtage bara från Robur. Pengarna går till Micke och hans kolleger samt till partyn och andra evenemang som Alfred Berg anordnar för att hålla kontakten med kunderna.

När Kent från Örnsköldsvik ringer funkar det på samma sätt men ändå inte:

...efter 14 signaler... [hö hö, privvis som ringer (privatkund)... hö hö, men jag kollar ju in en story på aftonbladet om en tant som väger 300 kg... privvisen kan vänta. jag hatar kunder]

-Hej hej, Kent här. Kent Borg från Övik. Jag skulle vilja sälja 100 aktier i Volvo B.
-Fan, Volvo ska du inte sälja. Jag lägger in att du köper 200 aktier istället. Jäääävligt bra grejer på gång nu. Gardell är het på den aktien. Volvo är som en upplagd smash. Du ska ha mycket av den sörru.
-Men jag vill sälja och jag har inte råd
-Jorå. Du har belåningsutrymme så det räcker. Analytikern har tokköp på Volvo, preferred list, strong buy, momentum och insider buying är på topp. Och Gardell loves Våfflan.
-Jaha, Ok då. Tack då.

He he, hörde ni grabbar? Vilken sucker! Jag krängde på gubbfan 200 våfflan som en kladdig paj rätt i ansiktet med 60% belåning och 65 punkter i courtage och stackarn tackade mig. Lohohoooser! Vilken surdeg han sitter på nu. Skulle inte förvåna mig om han konkar (går i personlig konkurs) när som helst.

Hur som helst. Det var ett sidospår. Strukturen var det:

I mitten: börsdatorn
Nästa cirkel: mäklarfirmorna
Nästa cirkel: kunderna (fonder och privvisar)
Nästa cirkel: privatpersoner [fonderna har privvisar som kunder som har stoppat in pengar i fonder för att låta någon annan än de själva förvalta pengarna]
Nästa cirkel: Företagen (!!! här dyker de upp igen. Företagen vars aktier handlas på börsen. De sluter cirkeln genom att betala löner till privvisarna som de senare kan använda på aktiemarknaden eller till konsumtion av företagens produkter)
Nästa cirkel: privatpersonerna (och en hel del företag förstås. De köper produkter av företagen på börsen, vilket leder till vinster som används till löner till privvisarna som de bl.a. kan placera på börsen)

Alltså:
Företagen kommer från uppfinnare som har idéer om hur man kan göra omgivningen nöjdare. idéerna, om de är tillräckligt bra, förverkligas med hjälp av anställda. T.ex. att producera billiga och bra MP3-spelare.

Aktierna i företagen köps av investerare som tror på företagarna och deras idéer. De hoppas få ta del av framtida vinster som kompenserar för att pengarna binds upp i aktier istället för används till något annat som att köpa glass eller sätta in i ett sparkonto.

Vanliga människor erbjuder sin arbetskraft till företagen. De gör det för att lönen kompenserar för minskad fritid och att de hellre tar en lön och köper bostad och mat än att själva odla maten och bygga huset för hand.

De anställda får löner av företagen. Företagarna ger lönerna inte för att vara snälla, utan för att de därmed kan tillverka fler produkter och fortfarande tjänar pengar trots att löner och skatter fördyrar produktionen. Om lönekraven är för höga i förhållande till efterfrågan på produkterna så lönar det sig inte att anställa.

Lönerna går 1) tillbaka till företagen när man köper deras produkter, eller 2) till aktier, gamla eller nyutgivna, via fonder eller direkt. OBS det är alltså i grunden löntagarna som är investerarna ovan. Det kan förstås vara löntagare i tidigare generationer som tjänat pengarna, eller kapitalister förr eller nu, men i grunden är det personer bakom pengarna.

Aktiehandeln sker via mäklare. Man ringer in eller knappar in en order över internet, SMS eller liknande.

Mäklarna handlar aktierna via datornätverk på börsdatorn i gamla stan. Man kan även göra affärer utanför börsdatorn, men dessa ska anmälas dit och presenteras där i efterhand.


***** framöver ******

Yrkesroller, specialaktörer, hedgefonder, PE mm

Jargong

Hur värderas aktier?

Nyckeltal, DCF, momentum

Om JC gör 3 600 kr i vinst efter skatt per aktie...

Vem gynnas, vad är funktionen? Kasino?

Kakor och kaksmulor